Tag: Perencanaan Keuangan

Frugal Living Indonesia sebagai Gaya Hidup Hemat yang Semakin Populer

Mengatur pengeluaran bulanan terkadang terasa lebih sulit daripada yang dibayangkan. Harga kebutuhan sehari-hari, biaya transportasi, hingga kebiasaan belanja online membuat sebagian masyarakat mulai memikirkan kembali cara menggunakan uang. Dalam situasi tersebut, frugal living Indonesia semakin sering menjadi pembahasan sebagai pendekatan gaya hidup hemat yang mengutamakan kebutuhan, perencanaan keuangan, dan penggunaan sumber daya secara bijak.

Menariknya, hidup hemat tidak selalu berarti membatasi seluruh kesenangan. Banyak orang justru memandang frugal living sebagai cara menemukan keseimbangan antara kebutuhan sekarang dan tujuan finansial masa depan. Konsep ini juga mulai relevan bagi generasi muda, pekerja perkotaan, hingga keluarga yang ingin mengelola keuangan dengan lebih terarah.

Frugal Living Indonesia dan Perubahan Cara Masyarakat Mengelola Keuangan

Frugal living merupakan gaya hidup yang menekankan penggunaan uang secara sadar berdasarkan prioritas. Seseorang yang menerapkan konsep ini biasanya mempertimbangkan manfaat jangka panjang sebelum mengambil keputusan pembelian. Di Indonesia, pendekatan tersebut terasa relevan karena masyarakat menghadapi kebutuhan ekonomi yang beragam. Biaya tempat tinggal, makanan, pendidikan, dan mobilitas dapat menyerap sebagian besar pendapatan bulanan. Karena itu, kebiasaan mengelola anggaran menjadi bagian penting dalam menjaga kondisi keuangan. Meski begitu, frugal living tidak memiliki aturan tunggal yang harus berlaku untuk semua orang. Setiap individu dapat menyesuaikannya dengan pendapatan, tanggungan keluarga, dan kebutuhan pribadi.

Mengapa Gaya Hidup Hemat Mulai Mendapat Perhatian?

Perubahan kebiasaan konsumsi menjadi salah satu alasan konsep hidup hemat semakin banyak dibicarakan. Kemudahan transaksi digital membuat masyarakat dapat membeli berbagai produk hanya melalui smartphone. Di satu sisi, teknologi menawarkan kenyamanan dan pilihan harga yang lebih luas. Namun, kemudahan tersebut juga dapat mendorong pembelian impulsif ketika seseorang tidak memiliki batas pengeluaran yang jelas. Selain itu, semakin banyak pembahasan mengenai dana darurat, tabungan, dan perencanaan masa depan dalam ruang digital. Kondisi ini membuat sebagian orang mulai mengevaluasi hubungan antara pendapatan dan kebiasaan konsumsi. Frugal living kemudian muncul sebagai salah satu pendekatan untuk membangun pola pengeluaran yang lebih terkontrol.

Perbedaan Frugal Living dengan Kebiasaan Terlalu Irit

Frugal living sering dianggap sama dengan hidup serba murah. Padahal, keduanya memiliki pendekatan berbeda. Orang yang menerapkan gaya hidup hemat secara bijak tidak selalu memilih barang dengan harga paling rendah. Mereka cenderung mempertimbangkan kualitas, daya tahan, dan manfaat produk sebelum membeli. Sebagai contoh, membeli sepatu berkualitas yang dapat digunakan selama beberapa tahun mungkin lebih masuk akal daripada berulang kali mengganti sepatu murah yang cepat rusak. Prinsip ini menunjukkan bahwa penghematan tidak hanya berkaitan dengan jumlah uang yang keluar hari ini, tetapi juga biaya penggunaan dalam jangka panjang. Sebaliknya, kebiasaan terlalu irit dapat menjadi kurang sehat apabila seseorang mengabaikan kebutuhan penting seperti makanan bergizi, kesehatan, atau keamanan demi menekan pengeluaran.

Kebiasaan Konsumsi Generasi Muda Mulai Berubah

Generasi muda memiliki hubungan yang cukup dekat dengan teknologi, media sosial, dan perkembangan tren konsumsi. Berbagai produk baru mudah menarik perhatian melalui konten digital, promosi, serta rekomendasi kreator. Namun, di tengah banyaknya pilihan tersebut, muncul pula pembahasan mengenai konsumsi sadar atau mindful spending. Pendekatan ini mengajak seseorang mempertimbangkan apakah sebuah pembelian benar-benar sesuai kebutuhan dan kemampuan finansial. Sebagian anak muda mulai melihat bahwa memiliki banyak barang tidak selalu mencerminkan kualitas hidup yang lebih baik. Pengalaman, keterampilan, kesehatan, dan kestabilan keuangan juga dapat menjadi prioritas. Perubahan sudut pandang tersebut membuat konsep hidup sederhana semakin relevan dalam kehidupan modern.

Pengelolaan Anggaran Menjadi Bagian Penting dari Frugal Living

Salah satu karakter utama frugal living adalah kebiasaan memahami aliran uang masuk dan keluar. Tanpa gambaran yang jelas mengenai pengeluaran, seseorang dapat kesulitan mengetahui bagian mana yang sebenarnya membutuhkan penyesuaian. Anggaran bulanan membantu membedakan kebutuhan rutin, pengeluaran fleksibel, dan dana untuk tujuan masa depan. Biaya makanan, transportasi, tempat tinggal, serta tagihan biasanya masuk dalam kelompok kebutuhan utama. Sementara itu, hiburan, langganan digital, dan belanja tambahan dapat menyesuaikan kondisi keuangan. Pengelolaan anggaran tidak harus menggunakan sistem rumit. Pencatatan sederhana pun dapat membantu seseorang mengenali pola konsumsi dan mengambil keputusan dengan lebih sadar.

Baca Juga: Hidup Lebih Disiplin dengan Membangun Kebiasaan Positif Setiap Hari

Menempatkan Dana Darurat sebagai Prioritas Keuangan

Dana darurat memiliki peran penting dalam perencanaan finansial karena membantu menghadapi pengeluaran tidak terduga. Kondisi seperti perbaikan kendaraan, kebutuhan kesehatan, atau perubahan pekerjaan dapat memengaruhi kestabilan keuangan. Dalam pendekatan frugal living, kebiasaan menyisihkan dana secara bertahap sering menjadi bagian dari pengelolaan pendapatan. Besarnya dana darurat tentu berbeda untuk setiap orang karena bergantung pada pengeluaran rutin, jumlah tanggungan, dan kestabilan penghasilan. Hal yang paling penting bukan mengejar angka tertentu secara terburu-buru, melainkan membangun kebiasaan menabung yang realistis dan berkelanjutan.

Memilih Kebutuhan daripada Mengikuti Tren Konsumsi

Tren konsumsi terus berubah mengikuti perkembangan teknologi dan gaya hidup. Produk elektronik, pakaian, hingga perlengkapan rumah tangga sering hadir dengan desain dan fitur terbaru. Kondisi tersebut dapat menciptakan keinginan untuk mengganti barang meskipun produk lama masih berfungsi dengan baik. Frugal living menawarkan sudut pandang berbeda dengan menempatkan fungsi sebagai pertimbangan utama. Seseorang dapat memilih menggunakan barang lebih lama, memperbaiki kerusakan ringan, atau menunda pembelian sampai benar-benar diperlukan. Pendekatan ini bukan berarti menolak perkembangan teknologi, melainkan menyesuaikan keputusan konsumsi dengan manfaat nyata dan kemampuan finansial.

Hubungan Hidup Hemat dengan Kebiasaan Ramah Lingkungan

Gaya hidup hemat juga dapat memiliki hubungan dengan konsumsi berkelanjutan. Ketika seseorang mengurangi pembelian yang tidak diperlukan, jumlah barang yang akhirnya menjadi limbah berpotensi ikut berkurang. Kebiasaan membawa botol minum sendiri, menggunakan tas belanja berulang kali, serta merawat barang agar lebih tahan lama merupakan contoh sederhana yang dapat memberikan manfaat finansial sekaligus lingkungan. Meski demikian, tidak semua pilihan murah otomatis ramah lingkungan. Dampak sebuah produk juga bergantung pada bahan, proses produksi, distribusi, dan masa penggunaannya. Karena itu, pendekatan hemat dan berkelanjutan perlu mempertimbangkan manfaat secara menyeluruh, bukan hanya harga pembelian.

Tantangan Menjalankan Frugal Living dalam Kehidupan Perkotaan

Kehidupan perkotaan memiliki tantangan tersendiri dalam penerapan gaya hidup hemat. Biaya sewa tempat tinggal, transportasi, dan kebutuhan makan dapat berbeda jauh antara satu wilayah dan wilayah lainnya. Selain itu, aktivitas sosial terkadang melibatkan pengeluaran tambahan yang sulit dihindari. Kondisi ini membuat penerapan frugal living membutuhkan fleksibilitas. Seseorang yang tinggal dekat tempat kerja mungkin dapat mengurangi biaya transportasi, tetapi harus menghadapi biaya hunian lebih tinggi. Sebaliknya, tinggal lebih jauh dapat menekan biaya sewa namun menambah waktu perjalanan. Perbedaan tersebut menunjukkan bahwa keputusan finansial perlu mempertimbangkan situasi secara keseluruhan. Tidak semua strategi penghematan cocok untuk setiap orang.

Frugal Living sebagai Pendekatan Keuangan Jangka Panjang

Popularitas frugal living Indonesia mencerminkan meningkatnya perhatian terhadap hubungan antara kebiasaan konsumsi dan kesejahteraan finansial. Konsep ini menawarkan cara pandang bahwa pengelolaan uang tidak harus berpusat pada pembatasan, melainkan pada pemilihan prioritas yang sesuai kebutuhan. Dalam praktiknya, hidup hemat dapat berjalan berdampingan dengan kenyamanan, aktivitas sosial, dan kualitas hidup selama seseorang memahami batas kemampuan keuangannya. Setiap orang tentu memiliki kondisi ekonomi yang berbeda sehingga hasil penerapannya pun tidak selalu sama. Pada akhirnya, nilai utama frugal living terletak pada kesadaran bahwa keputusan kecil dalam kehidupan sehari-hari dapat membentuk kebiasaan finansial yang lebih terarah dalam jangka panjang.
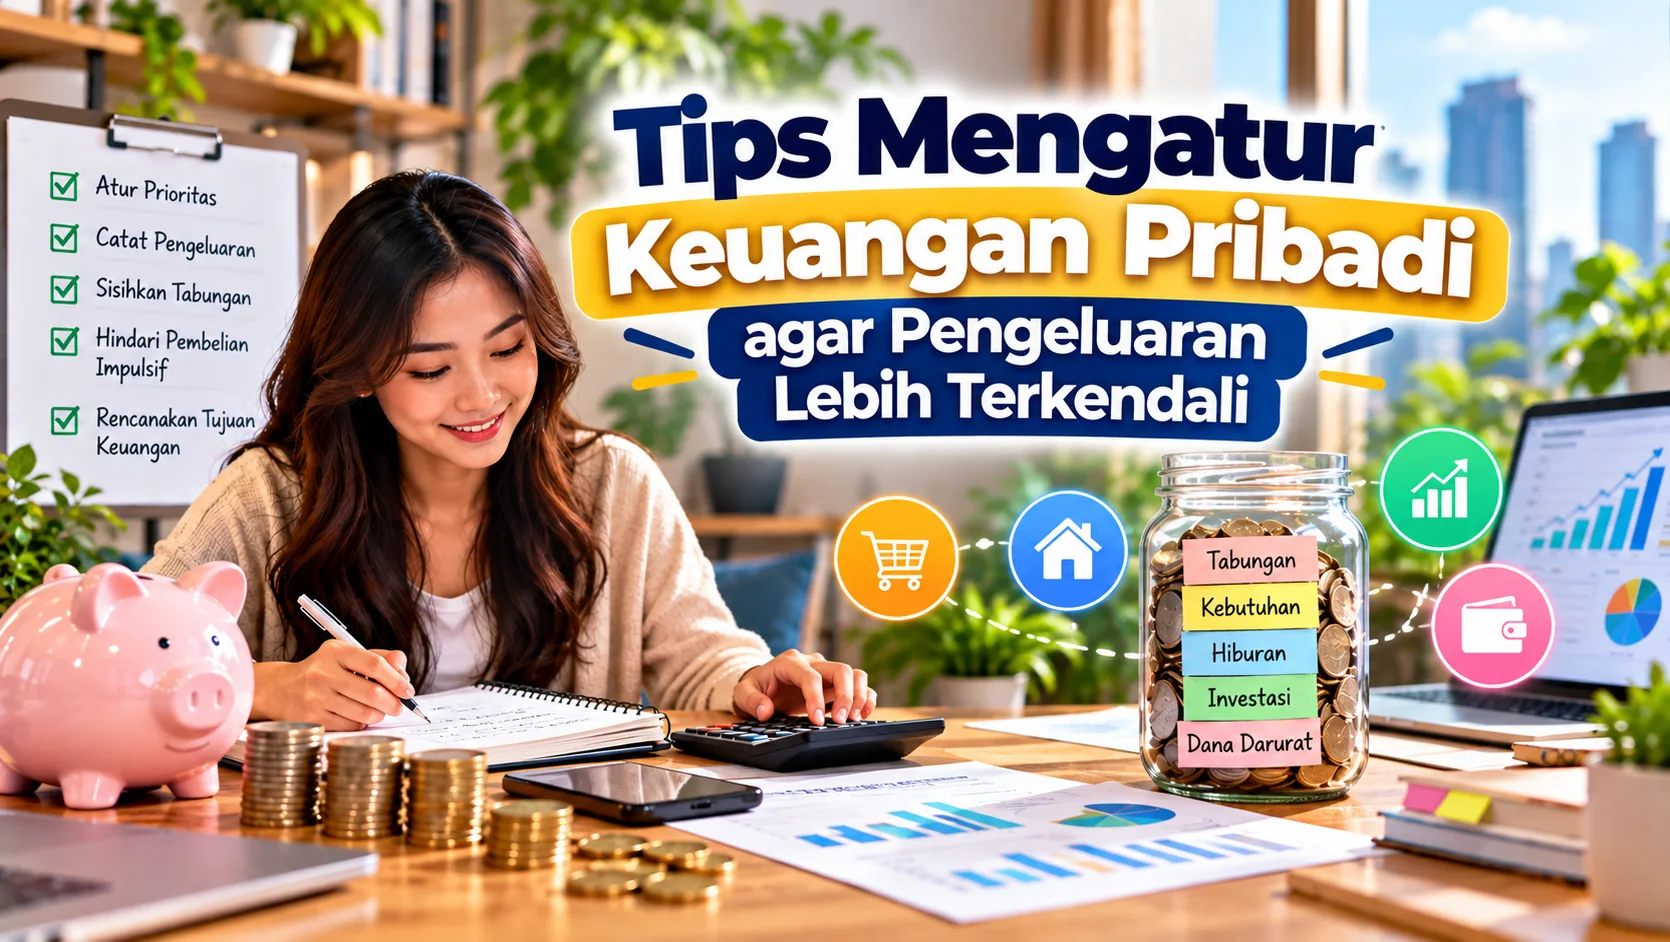
Tips Mengatur Keuangan Pribadi agar Pengeluaran Lebih Terkendali

Mengelola uang sering terasa sederhana sampai berbagai pengeluaran kecil mulai muncul tanpa disadari. Biaya makan, transportasi, belanja online, langganan digital, hingga kebutuhan mendadak bisa membuat anggaran bulanan cepat berkurang. Karena itu, memahami tips mengatur keuangan pribadi dapat membantu menjaga pengeluaran tetap terkendali sekaligus membangun kebiasaan finansial yang lebih sehat.

Pengelolaan keuangan sebenarnya tidak selalu membutuhkan perhitungan yang rumit. Langkah sederhana seperti mencatat pengeluaran dan menentukan prioritas sudah dapat memberikan gambaran mengenai kondisi finansial sehari-hari.

Kenali Pola Pengeluaran Sehari-hari

Langkah awal yang cukup penting adalah memahami ke mana uang pergi setiap bulan. Banyak orang mengetahui jumlah pendapatan mereka, tetapi belum tentu mengetahui secara rinci jumlah pengeluaran rutin.

Catatan transaksi dapat membantu melihat pola tersebut. Pengeluaran bisa dikelompokkan menjadi kebutuhan rumah, makanan, transportasi, hiburan, tagihan, cicilan, dan kebutuhan lainnya. Dengan pembagian sederhana ini, bagian anggaran yang paling besar akan lebih mudah terlihat.

Pengeluaran kecil juga perlu diperhatikan. Kopi, biaya pengiriman, langganan aplikasi, atau pembelian spontan memang terlihat ringan jika berdiri sendiri. Namun, jumlahnya dapat menjadi cukup besar ketika terakumulasi selama satu bulan.

Tips Mengatur Keuangan Pribadi dengan Anggaran Realistis

Anggaran bulanan berfungsi sebagai panduan dalam menggunakan pendapatan. Namun, anggaran sebaiknya tetap realistis. Membatasi hampir seluruh kebutuhan secara berlebihan justru dapat membuat perencanaan keuangan sulit dipertahankan.

Mulailah dari kebutuhan utama. Sisihkan dana untuk biaya tempat tinggal, makanan, transportasi, tagihan, dan kewajiban lainnya. Setelah kebutuhan tersebut terpenuhi, barulah tentukan bagian untuk tabungan, hiburan, atau kebutuhan tambahan.

Besarnya pembagian tidak harus sama untuk setiap orang. Kondisi pendapatan, tanggungan, biaya hidup, dan tujuan finansial setiap individu berbeda. Anggaran yang efektif adalah anggaran yang sesuai dengan kondisi nyata dan dapat dijalankan secara konsisten.

Pisahkan Kebutuhan dan Keinginan

Salah satu tantangan dalam mengelola keuangan muncul ketika batas antara kebutuhan dan keinginan mulai kabur. Smartphone, misalnya, dapat menjadi kebutuhan untuk bekerja. Namun, mengganti perangkat yang masih berfungsi hanya karena muncul model baru lebih dekat dengan keinginan.

Membedakan keduanya bukan berarti harus menghilangkan seluruh pengeluaran untuk hiburan atau kesenangan. Ruang untuk menikmati hasil kerja tetap dapat dimasukkan ke dalam anggaran selama jumlahnya tidak mengganggu kebutuhan utama.

Beri Waktu Sebelum Membeli

Keputusan membeli sesuatu terkadang muncul karena dorongan sesaat. Promo, potongan harga, atau tren di media sosial dapat membuat barang terasa lebih penting daripada kondisi sebenarnya.

Memberikan jeda sebelum melakukan pembelian dapat membantu menilai kembali kebutuhan. Untuk barang yang tidak mendesak, menunggu satu atau beberapa hari sering cukup untuk mengetahui apakah barang tersebut memang diperlukan atau hanya menarik sesaat.

Kebiasaan sederhana ini juga membantu mengurangi belanja impulsif tanpa harus menerapkan aturan finansial yang terlalu ketat.

Dana Darurat Memberikan Ruang saat Kondisi Berubah

Tidak semua pengeluaran dapat diprediksi. Kendaraan mungkin membutuhkan perbaikan, perangkat kerja dapat rusak, atau kebutuhan keluarga muncul secara tiba-tiba. Situasi seperti ini menunjukkan pentingnya dana darurat dalam perencanaan keuangan.

Dana darurat sebaiknya dipisahkan dari uang untuk kebutuhan rutin. Pemisahan tersebut membuat dana lebih mudah dipantau dan mengurangi kemungkinan uang terpakai untuk kebutuhan yang sebenarnya tidak mendesak.

Baca Juga: Haircare untuk Rambut Berminyak agar Tetap Segar dan Terawat

Jumlah idealnya dapat berbeda sesuai kondisi masing-masing. Hal yang lebih penting adalah membangunnya secara bertahap dan konsisten. Menyisihkan nominal kecil secara rutin sering terasa lebih ringan dibandingkan menunggu memiliki uang dalam jumlah besar.

Manfaatkan Teknologi untuk Memantau Keuangan

Teknologi membuat pencatatan keuangan menjadi lebih praktis. Aplikasi pencatat pengeluaran, mobile banking, dompet digital, dan spreadsheet dapat membantu melihat riwayat transaksi dengan lebih jelas.

Meski demikian, teknologi hanya berfungsi sebagai alat bantu. Kebiasaan memeriksa kondisi keuangan secara berkala tetap memegang peranan utama.

Tidak perlu mengecek saldo setiap saat. Evaluasi mingguan atau bulanan sudah cukup untuk melihat apakah pengeluaran masih sesuai dengan rencana. Dari sini, anggaran dapat disesuaikan ketika muncul perubahan pendapatan atau kebutuhan.

Jangan Mengabaikan Pengeluaran Berulang

Langganan layanan digital merupakan contoh pengeluaran yang mudah terlupakan. Biaya streaming, penyimpanan cloud, aplikasi premium, atau layanan lainnya biasanya terpotong otomatis setiap bulan.

Satu langganan mungkin tidak terasa berat. Namun, beberapa layanan aktif sekaligus dapat mengambil bagian cukup besar dari anggaran.

Memeriksa daftar pembayaran otomatis secara berkala dapat membantu menemukan layanan yang sudah jarang digunakan. Pengeluaran tersebut kemudian dapat dialihkan ke kebutuhan lain, tabungan, atau tujuan finansial yang dianggap lebih penting.

Konsistensi Lebih Penting daripada Anggaran yang Sempurna

Mengatur keuangan pribadi tidak harus dimulai dengan sistem yang kompleks. Anggaran sederhana yang benar-benar dijalankan sering lebih berguna dibandingkan perencanaan sangat detail yang hanya bertahan beberapa minggu.

Kondisi finansial juga dapat berubah. Pendapatan bertambah, biaya hidup meningkat, atau prioritas bergeser seiring waktu. Karena itu, perencanaan keuangan perlu memiliki ruang untuk menyesuaikan diri.

Kebiasaan mencatat pengeluaran, menentukan prioritas, mengurangi pembelian impulsif, dan menyisihkan dana secara rutin dapat membentuk pola finansial yang lebih terarah. Pada akhirnya, tujuan mengatur keuangan bukan sekadar menekan pengeluaran sebanyak mungkin, melainkan memahami bagaimana uang digunakan agar kebutuhan hari ini dan rencana masa depan tetap berjalan seimbang.

Tips Mengatur Keuangan Pribadi untuk Hidup Lebih Terencana

Pernah merasa penghasilan baru masuk, tetapi beberapa hari kemudian saldo sudah berkurang cukup banyak tanpa tahu persis ke mana perginya? Situasi seperti ini cukup umum terjadi. Tips mengatur keuangan pribadi sebenarnya tidak selalu berkaitan dengan perhitungan yang rumit. Hal terpenting justru memahami kebiasaan menggunakan uang, menentukan prioritas, dan membuat rencana yang sesuai dengan kondisi finansial masing-masing.

Tips Mengatur Keuangan Pribadi Dimulai dari Memahami Arus Uang

Langkah awal yang cukup sederhana adalah mengetahui bagaimana uang bergerak setiap bulan. Catat pemasukan, pengeluaran rutin, cicilan jika ada, serta kebutuhan tidak tetap. Dengan melihat arus kas secara menyeluruh, seseorang dapat mengenali bagian mana yang membutuhkan perhatian. Pengeluaran kecil seperti biaya transportasi tambahan, makanan di luar, langganan digital, atau belanja spontan sering terasa ringan jika dilihat satu per satu. Namun, ketika semuanya terkumpul selama sebulan, jumlahnya bisa cukup besar. Catatan keuangan membantu membuat kondisi tersebut lebih terlihat sehingga perencanaan anggaran menjadi lebih realistis.

Bedakan Kebutuhan dan Keinginan Secara Fleksibel

Mengatur keuangan bukan berarti harus menghilangkan seluruh pengeluaran untuk hiburan. Hidup tetap membutuhkan ruang untuk menikmati hasil kerja. Namun, membedakan kebutuhan dan keinginan dapat membantu menentukan mana yang perlu didahulukan. Kebutuhan biasanya berkaitan dengan kehidupan sehari-hari, seperti tempat tinggal, makanan, transportasi, pendidikan, kesehatan, dan tagihan. Sementara itu, keinginan lebih fleksibel dan dapat disesuaikan dengan kondisi keuangan. Cara pandang seperti ini membuat pengelolaan uang terasa lebih seimbang daripada sekadar membatasi pengeluaran secara ketat.

Anggaran Tidak Harus Terlalu Kaku

Setiap orang memiliki pola hidup yang berbeda. Karena itu, metode budgeting yang cocok untuk satu orang belum tentu sesuai bagi orang lain. Ada yang nyaman membagi anggaran ke beberapa pos secara rinci, sementara sebagian orang cukup menetapkan batas pengeluaran bulanan. Hal yang lebih penting adalah membuat anggaran yang bisa dijalankan secara konsisten. Jika rencana terlalu ketat, seseorang justru lebih mudah meninggalkannya ketika muncul kebutuhan mendadak. Anggaran yang realistis memberi ruang untuk menyesuaikan kondisi tanpa kehilangan arah keuangan.

Menabung Lebih Mudah Ketika Memiliki Tujuan

Menabung sering terasa sulit ketika uang hanya dikumpulkan tanpa tujuan yang jelas. Sebaliknya, tujuan finansial dapat memberi konteks terhadap kebiasaan menyisihkan penghasilan. Tujuan tersebut tidak harus selalu besar. Dana untuk liburan, membeli perangkat kerja, pendidikan, renovasi rumah, atau persiapan kebutuhan tahunan juga dapat menjadi target. Pisahkan tabungan dari rekening yang digunakan untuk transaksi sehari-hari jika cara tersebut membantu mengurangi godaan untuk menggunakannya. Dengan begitu, uang yang sudah dialokasikan memiliki fungsi yang lebih jelas.

Dana Darurat Memberi Ruang saat Situasi Berubah

Tidak semua pengeluaran dapat direncanakan sejak awal. Peralatan rumah bisa rusak, kendaraan mungkin membutuhkan perbaikan, atau muncul kebutuhan keluarga yang tidak terduga. Dana darurat berfungsi sebagai cadangan ketika kondisi semacam ini terjadi. Jumlah yang perlu disiapkan dapat berbeda karena setiap orang memiliki tanggungan, biaya hidup, dan kestabilan pendapatan yang berbeda. Daripada mengejar nominal tertentu secara terburu-buru, membangun dana cadangan secara bertahap sering terasa lebih masuk akal. Kebiasaan menyisihkan uang secara rutin juga dapat membantu menjaga stabilitas finansial dalam jangka panjang.

Waspadai Pengeluaran Kecil yang Terjadi Berulang

Pengeluaran besar biasanya mudah terlihat karena langsung memengaruhi saldo. Justru transaksi kecil yang berulang sering luput dari perhatian. Kopi, ongkos tambahan, biaya aplikasi, layanan berlangganan, atau pembelian impulsif mungkin tidak terasa berat pada saat transaksi berlangsung. Mengevaluasi pengeluaran tersebut bukan berarti semuanya harus dihentikan. Cukup lihat kembali apakah setiap biaya masih memberikan manfaat yang sebanding. Dari sini, seseorang dapat menemukan ruang penghematan tanpa harus mengubah gaya hidup secara drastis.

Baca Juga: Haircare untuk Rambut Berminyak agar Tetap Segar dan Sehat

Ada kalanya pengeluaran meningkat pada bulan tertentu. Kondisi tersebut tidak otomatis menunjukkan bahwa perencanaan keuangan gagal. Kebutuhan hidup memang dapat berubah. Karena itu, evaluasi berkala lebih berguna daripada memaksakan anggaran lama ketika situasinya sudah berbeda.

Kelola Utang dengan Melihat Kemampuan Keuangan

Utang dan cicilan membutuhkan perhatian karena pembayaran rutin akan mengurangi ruang dalam anggaran bulanan. Sebelum mengambil kewajiban baru, pertimbangkan kemampuan membayar serta pengaruhnya terhadap kebutuhan lain. Jika sudah memiliki beberapa cicilan, mencatat tanggal pembayaran, jumlah kewajiban, bunga, dan sisa utang dapat membantu melihat gambaran finansial dengan lebih jelas. Prioritas utamanya adalah menjaga pembayaran tetap terkendali tanpa mengorbankan kebutuhan pokok. Keputusan terkait utang sebaiknya mempertimbangkan kondisi pribadi, bukan sekadar mengikuti pola finansial orang lain.

Evaluasi Keuangan Tanpa Harus Menunggu Masalah

Kondisi finansial tidak bersifat tetap. Penghasilan dapat berubah, kebutuhan bertambah, dan prioritas hidup juga berkembang. Karena itu, anggaran yang terasa tepat hari ini mungkin perlu diperbarui beberapa bulan kemudian. Meluangkan waktu secara berkala untuk mengecek pemasukan, pengeluaran, tabungan, dan tujuan keuangan dapat membantu menjaga rencana tetap relevan. Dari evaluasi sederhana tersebut, seseorang bisa mengetahui kebiasaan mana yang sudah berjalan baik serta bagian mana yang perlu diperbaiki.

Mengatur keuangan pribadi pada akhirnya bukan soal membuat setiap pengeluaran menjadi sempurna. Kebiasaan memahami arus uang, menyusun prioritas, menyiapkan tabungan, dan mengevaluasi anggaran secara rutin dapat membuat keputusan finansial terasa lebih terarah. Rencana yang sederhana tetapi konsisten sering lebih mudah dipertahankan dibandingkan sistem yang terlihat ideal tetapi sulit diterapkan dalam kehidupan sehari-hari.

Gaya Hidup Hemat untuk Mengatur Keuangan Tanpa Mengorbankan Kenyamanan

Mengatur pengeluaran sering terasa seperti harus memilih antara hidup nyaman atau memiliki kondisi keuangan yang lebih terkontrol. Padahal, gaya hidup hemat tidak selalu berarti mengurangi semua hal yang menyenangkan. Pendekatan yang lebih masuk akal adalah memahami mana pengeluaran yang memang memberikan manfaat dan mana yang sebenarnya bisa dikurangi tanpa banyak memengaruhi keseharian. Dengan pola seperti ini, menghemat uang terasa lebih natural karena perubahan dilakukan berdasarkan prioritas, bukan sekadar menahan diri.

Gaya Hidup Hemat Bisa Dimulai dari Kebiasaan Sederhana

Banyak orang membayangkan hidup hemat sebagai perubahan besar, seperti berhenti nongkrong, tidak membeli barang baru, atau memangkas hampir seluruh pengeluaran hiburan. Kenyataannya, pengelolaan keuangan pribadi justru sering dimulai dari kebiasaan kecil yang dilakukan secara konsisten. Membawa air minum sendiri, membandingkan harga sebelum belanja, menggunakan barang sampai benar-benar perlu diganti, atau merencanakan kebutuhan mingguan merupakan contoh sederhana. Nilainya mungkin terlihat kecil jika dihitung satu per satu, tetapi kebiasaan tersebut membantu membentuk pola konsumsi yang lebih sadar.

Hal yang menarik, penghematan tidak selalu terasa sebagai pengorbanan. Ada pengeluaran yang bisa dikurangi tanpa membuat kualitas hidup berubah secara berarti. Misalnya, seseorang mungkin tetap menikmati kopi favoritnya beberapa kali dalam seminggu, tetapi mengurangi kebiasaan membeli makanan secara impulsif hanya karena sedang melihat promo. Fokusnya bukan menghapus kesenangan, melainkan memilih pengeluaran yang benar-benar dianggap bernilai.

Memahami Perbedaan antara Kebutuhan dan Keinginan

Salah satu tantangan dalam mengatur keuangan adalah batas antara kebutuhan dan keinginan yang terkadang terasa kabur. Internet, transportasi, makanan, tempat tinggal, hingga perangkat elektronik memang dapat menjadi kebutuhan. Namun, pilihan di dalam setiap kategori tersebut masih bisa berbeda tergantung kondisi dan gaya hidup seseorang.

Karena itu, membuat anggaran bulanan sebaiknya tidak hanya berisi angka. Anggaran juga dapat digunakan sebagai gambaran mengenai pola pengeluaran. Ketika catatan transaksi diperiksa kembali, biasanya mulai terlihat kategori mana yang paling banyak menyerap uang dan apakah pengeluaran tersebut sesuai dengan prioritas.

Memberi Jeda Sebelum Membeli Barang

Kebiasaan memberi waktu sebelum melakukan pembelian nonmendesak cukup membantu mengurangi belanja impulsif. Barang yang terlihat sangat menarik malam ini belum tentu terasa sama pentingnya beberapa hari kemudian. Jeda tersebut memberikan kesempatan untuk mempertimbangkan fungsi barang, kondisi keuangan, serta apakah sudah ada barang lain yang memiliki kegunaan serupa.

Cara ini tidak berarti setiap pembelian harus dianalisis secara berlebihan. Tujuannya lebih kepada menciptakan ruang antara keinginan dan keputusan. Dalam jangka panjang, pola tersebut dapat membantu seseorang menjadi lebih selektif tanpa merasa sedang membatasi dirinya terus-menerus.

Kenyamanan Tidak Harus Selalu Mahal

Ada anggapan bahwa semakin mahal suatu pilihan, semakin nyaman pula pengalaman yang diperoleh. Dalam beberapa kondisi memang demikian, tetapi tidak selalu. Kenyamanan sangat bergantung pada kebutuhan masing-masing orang.

Contohnya bisa terlihat dari layanan berlangganan digital. Memiliki beberapa layanan sekaligus mungkin terasa praktis, tetapi belum tentu semuanya digunakan secara rutin. Mempertahankan layanan yang paling sering dipakai dan menghentikan sementara yang jarang dibuka bisa menjadi bentuk penghematan tanpa kehilangan banyak kenyamanan.

Hal serupa berlaku untuk makanan. Memasak di rumah tidak berarti harus meninggalkan kebiasaan makan di luar sepenuhnya. Keduanya dapat berjalan berdampingan. Makanan rumahan bisa menjadi pilihan sehari-hari, sementara makan di restoran tetap menjadi bagian dari hiburan atau aktivitas sosial pada waktu tertentu.

Pendekatan seperti ini membuat pola hidup sederhana terasa lebih fleksibel.

Menentukan Prioritas Membuat Anggaran Lebih Realistis

Tidak ada satu pola pengelolaan uang yang cocok untuk semua orang. Seseorang mungkin menganggap perjalanan sebagai bagian penting dari kehidupannya, sementara orang lain lebih memilih mengalokasikan dana untuk hobi, perangkat kerja, pendidikan, atau kenyamanan tempat tinggal.

Baca Juga: Haircare untuk Rambut Rusak Parah agar Kembali Sehat dan Mudah Diatur

Daripada memangkas semua kategori secara merata, pengeluaran bisa disusun berdasarkan prioritas. Biaya rutin seperti kebutuhan rumah, transportasi, tagihan, dan makanan tetap diperhitungkan terlebih dahulu. Setelah itu, sebagian pendapatan dapat dialokasikan untuk tabungan, dana darurat, serta kebutuhan jangka panjang.

Sisa anggaran tetap bisa digunakan untuk hiburan dan kebutuhan personal. Dengan begitu, perencanaan keuangan tidak terasa seperti aturan ketat yang sulit dipertahankan.

Menghindari Penghematan yang Justru Menambah Biaya

Harga paling murah belum tentu menjadi pilihan paling hemat. Ada barang tertentu yang digunakan setiap hari sehingga kualitas dan daya tahan perlu diperhatikan. Membeli barang murah berkali-kali karena cepat rusak terkadang menghasilkan pengeluaran lebih besar dibanding memilih produk yang sedikit lebih mahal tetapi dapat digunakan lebih lama.

Prinsip serupa dapat diterapkan pada perawatan barang. Merawat kendaraan, perangkat elektronik, pakaian, atau perlengkapan rumah dapat memperpanjang usia pakainya. Pengeluaran kecil untuk pemeliharaan sering kali lebih mudah dikelola daripada harus mengganti barang secara mendadak.

Di sinilah konsep hidup hemat berbeda dengan sekadar mencari harga terendah. Pertimbangannya mencakup fungsi, kualitas, frekuensi penggunaan, dan biaya dalam jangka panjang.

Kebiasaan Finansial yang Konsisten Lebih Mudah Dipertahankan

Perubahan ekstrem biasanya terasa menarik pada awalnya. Seseorang bisa membuat anggaran yang sangat ketat dan mencoba menekan pengeluaran sebanyak mungkin. Namun, pola tersebut belum tentu nyaman untuk dijalankan berbulan-bulan.

Sebaliknya, perubahan kecil cenderung lebih mudah menjadi kebiasaan. Mulai mencatat pengeluaran, menetapkan batas belanja tertentu, menyisihkan tabungan setelah menerima pendapatan, serta mengevaluasi langganan secara berkala merupakan beberapa kebiasaan yang dapat membantu menjaga kondisi finansial tetap terarah.

Tujuan akhirnya bukan membuat kehidupan sehari-hari dipenuhi perhitungan. Justru ketika pola keuangan sudah terbentuk, keputusan mengenai uang dapat menjadi lebih sederhana. Kita tahu kapan boleh menikmati hasil kerja, kapan perlu menahan pengeluaran, dan kapan sebaiknya memprioritaskan tabungan.

Gaya hidup hemat pada akhirnya lebih dekat dengan kemampuan menentukan prioritas daripada sekadar mengurangi pengeluaran. Kenyamanan masih dapat dinikmati selama keputusan finansial dibuat dengan sadar dan sesuai kemampuan. Ketika keseimbangan tersebut ditemukan, hidup hemat tidak lagi terasa sebagai pembatas, melainkan bagian dari kebiasaan mengelola sumber daya dengan lebih bijak.