Tag: menabung

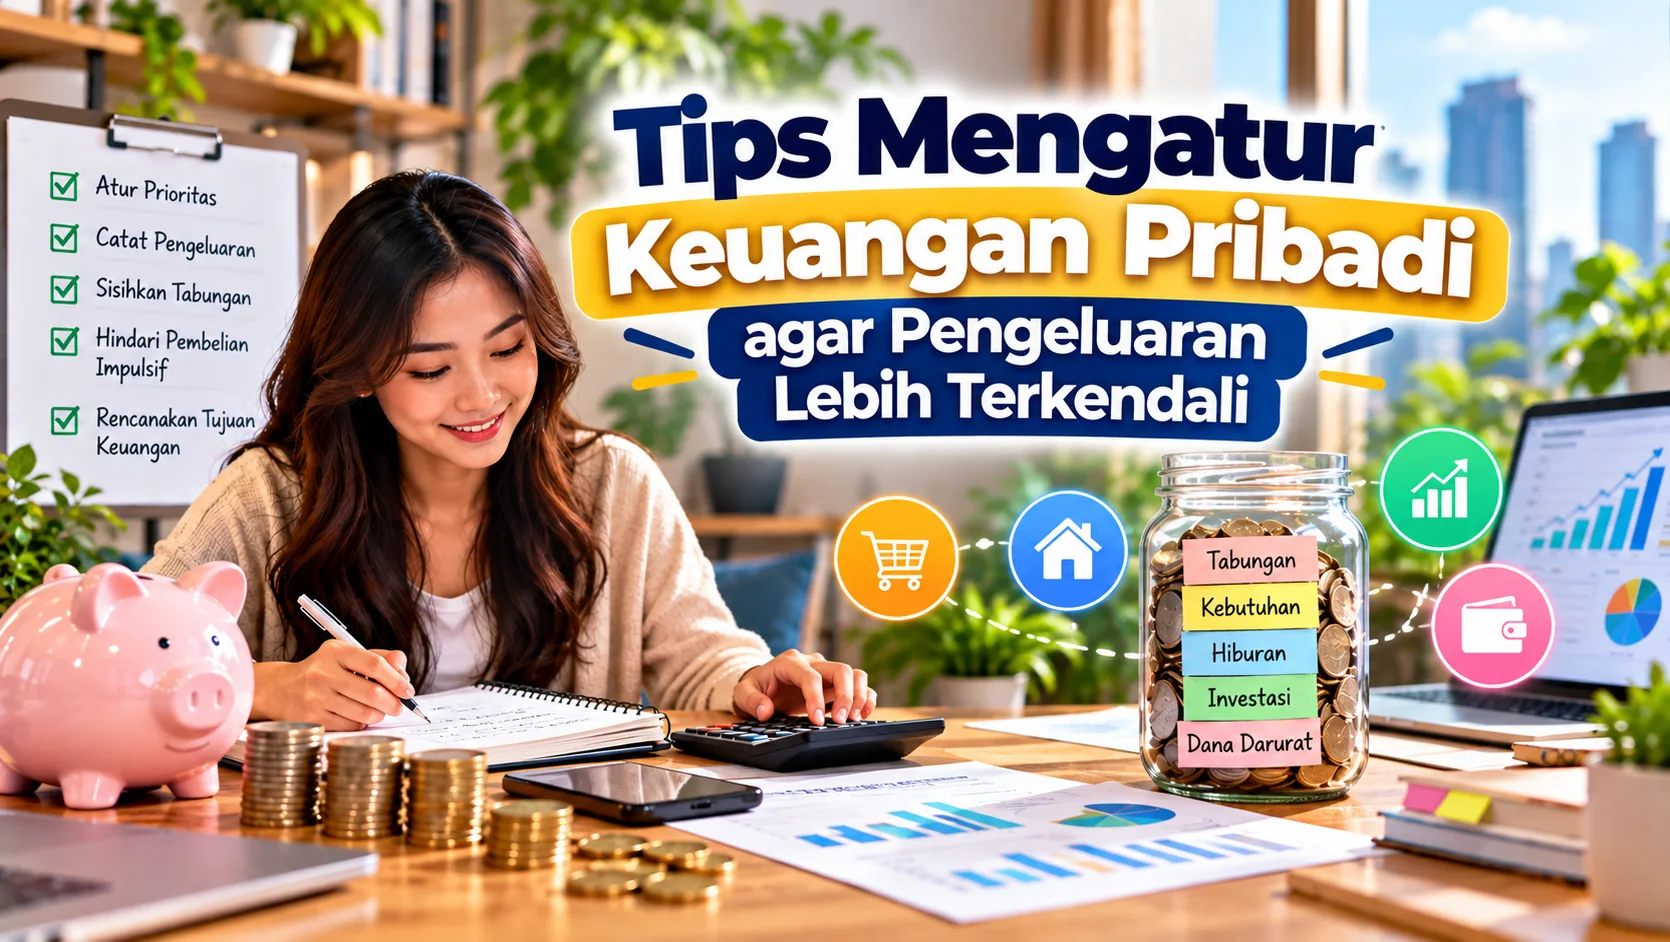
Tips Mengatur Keuangan Pribadi agar Pengeluaran Lebih Terkendali

Mengelola uang sering terasa sederhana sampai berbagai pengeluaran kecil mulai muncul tanpa disadari. Biaya makan, transportasi, belanja online, langganan digital, hingga kebutuhan mendadak bisa membuat anggaran bulanan cepat berkurang. Karena itu, memahami tips mengatur keuangan pribadi dapat membantu menjaga pengeluaran tetap terkendali sekaligus membangun kebiasaan finansial yang lebih sehat.

Pengelolaan keuangan sebenarnya tidak selalu membutuhkan perhitungan yang rumit. Langkah sederhana seperti mencatat pengeluaran dan menentukan prioritas sudah dapat memberikan gambaran mengenai kondisi finansial sehari-hari.

Kenali Pola Pengeluaran Sehari-hari

Langkah awal yang cukup penting adalah memahami ke mana uang pergi setiap bulan. Banyak orang mengetahui jumlah pendapatan mereka, tetapi belum tentu mengetahui secara rinci jumlah pengeluaran rutin.

Catatan transaksi dapat membantu melihat pola tersebut. Pengeluaran bisa dikelompokkan menjadi kebutuhan rumah, makanan, transportasi, hiburan, tagihan, cicilan, dan kebutuhan lainnya. Dengan pembagian sederhana ini, bagian anggaran yang paling besar akan lebih mudah terlihat.

Pengeluaran kecil juga perlu diperhatikan. Kopi, biaya pengiriman, langganan aplikasi, atau pembelian spontan memang terlihat ringan jika berdiri sendiri. Namun, jumlahnya dapat menjadi cukup besar ketika terakumulasi selama satu bulan.

Tips Mengatur Keuangan Pribadi dengan Anggaran Realistis

Anggaran bulanan berfungsi sebagai panduan dalam menggunakan pendapatan. Namun, anggaran sebaiknya tetap realistis. Membatasi hampir seluruh kebutuhan secara berlebihan justru dapat membuat perencanaan keuangan sulit dipertahankan.

Mulailah dari kebutuhan utama. Sisihkan dana untuk biaya tempat tinggal, makanan, transportasi, tagihan, dan kewajiban lainnya. Setelah kebutuhan tersebut terpenuhi, barulah tentukan bagian untuk tabungan, hiburan, atau kebutuhan tambahan.

Besarnya pembagian tidak harus sama untuk setiap orang. Kondisi pendapatan, tanggungan, biaya hidup, dan tujuan finansial setiap individu berbeda. Anggaran yang efektif adalah anggaran yang sesuai dengan kondisi nyata dan dapat dijalankan secara konsisten.

Pisahkan Kebutuhan dan Keinginan

Salah satu tantangan dalam mengelola keuangan muncul ketika batas antara kebutuhan dan keinginan mulai kabur. Smartphone, misalnya, dapat menjadi kebutuhan untuk bekerja. Namun, mengganti perangkat yang masih berfungsi hanya karena muncul model baru lebih dekat dengan keinginan.

Membedakan keduanya bukan berarti harus menghilangkan seluruh pengeluaran untuk hiburan atau kesenangan. Ruang untuk menikmati hasil kerja tetap dapat dimasukkan ke dalam anggaran selama jumlahnya tidak mengganggu kebutuhan utama.

Beri Waktu Sebelum Membeli

Keputusan membeli sesuatu terkadang muncul karena dorongan sesaat. Promo, potongan harga, atau tren di media sosial dapat membuat barang terasa lebih penting daripada kondisi sebenarnya.

Memberikan jeda sebelum melakukan pembelian dapat membantu menilai kembali kebutuhan. Untuk barang yang tidak mendesak, menunggu satu atau beberapa hari sering cukup untuk mengetahui apakah barang tersebut memang diperlukan atau hanya menarik sesaat.

Kebiasaan sederhana ini juga membantu mengurangi belanja impulsif tanpa harus menerapkan aturan finansial yang terlalu ketat.

Dana Darurat Memberikan Ruang saat Kondisi Berubah

Tidak semua pengeluaran dapat diprediksi. Kendaraan mungkin membutuhkan perbaikan, perangkat kerja dapat rusak, atau kebutuhan keluarga muncul secara tiba-tiba. Situasi seperti ini menunjukkan pentingnya dana darurat dalam perencanaan keuangan.

Dana darurat sebaiknya dipisahkan dari uang untuk kebutuhan rutin. Pemisahan tersebut membuat dana lebih mudah dipantau dan mengurangi kemungkinan uang terpakai untuk kebutuhan yang sebenarnya tidak mendesak.

Baca Juga: Haircare untuk Rambut Berminyak agar Tetap Segar dan Terawat

Jumlah idealnya dapat berbeda sesuai kondisi masing-masing. Hal yang lebih penting adalah membangunnya secara bertahap dan konsisten. Menyisihkan nominal kecil secara rutin sering terasa lebih ringan dibandingkan menunggu memiliki uang dalam jumlah besar.

Manfaatkan Teknologi untuk Memantau Keuangan

Teknologi membuat pencatatan keuangan menjadi lebih praktis. Aplikasi pencatat pengeluaran, mobile banking, dompet digital, dan spreadsheet dapat membantu melihat riwayat transaksi dengan lebih jelas.

Meski demikian, teknologi hanya berfungsi sebagai alat bantu. Kebiasaan memeriksa kondisi keuangan secara berkala tetap memegang peranan utama.

Tidak perlu mengecek saldo setiap saat. Evaluasi mingguan atau bulanan sudah cukup untuk melihat apakah pengeluaran masih sesuai dengan rencana. Dari sini, anggaran dapat disesuaikan ketika muncul perubahan pendapatan atau kebutuhan.

Jangan Mengabaikan Pengeluaran Berulang

Langganan layanan digital merupakan contoh pengeluaran yang mudah terlupakan. Biaya streaming, penyimpanan cloud, aplikasi premium, atau layanan lainnya biasanya terpotong otomatis setiap bulan.

Satu langganan mungkin tidak terasa berat. Namun, beberapa layanan aktif sekaligus dapat mengambil bagian cukup besar dari anggaran.

Memeriksa daftar pembayaran otomatis secara berkala dapat membantu menemukan layanan yang sudah jarang digunakan. Pengeluaran tersebut kemudian dapat dialihkan ke kebutuhan lain, tabungan, atau tujuan finansial yang dianggap lebih penting.

Konsistensi Lebih Penting daripada Anggaran yang Sempurna

Mengatur keuangan pribadi tidak harus dimulai dengan sistem yang kompleks. Anggaran sederhana yang benar-benar dijalankan sering lebih berguna dibandingkan perencanaan sangat detail yang hanya bertahan beberapa minggu.

Kondisi finansial juga dapat berubah. Pendapatan bertambah, biaya hidup meningkat, atau prioritas bergeser seiring waktu. Karena itu, perencanaan keuangan perlu memiliki ruang untuk menyesuaikan diri.

Kebiasaan mencatat pengeluaran, menentukan prioritas, mengurangi pembelian impulsif, dan menyisihkan dana secara rutin dapat membentuk pola finansial yang lebih terarah. Pada akhirnya, tujuan mengatur keuangan bukan sekadar menekan pengeluaran sebanyak mungkin, melainkan memahami bagaimana uang digunakan agar kebutuhan hari ini dan rencana masa depan tetap berjalan seimbang.
Tips Mengatur Keuangan Pribadi untuk Hidup Lebih Terencana

Pernah merasa penghasilan baru masuk, tetapi beberapa hari kemudian saldo sudah berkurang cukup banyak tanpa tahu persis ke mana perginya? Situasi seperti ini cukup umum terjadi. Tips mengatur keuangan pribadi sebenarnya tidak selalu berkaitan dengan perhitungan yang rumit. Hal terpenting justru memahami kebiasaan menggunakan uang, menentukan prioritas, dan membuat rencana yang sesuai dengan kondisi finansial masing-masing.

Tips Mengatur Keuangan Pribadi Dimulai dari Memahami Arus Uang

Langkah awal yang cukup sederhana adalah mengetahui bagaimana uang bergerak setiap bulan. Catat pemasukan, pengeluaran rutin, cicilan jika ada, serta kebutuhan tidak tetap. Dengan melihat arus kas secara menyeluruh, seseorang dapat mengenali bagian mana yang membutuhkan perhatian. Pengeluaran kecil seperti biaya transportasi tambahan, makanan di luar, langganan digital, atau belanja spontan sering terasa ringan jika dilihat satu per satu. Namun, ketika semuanya terkumpul selama sebulan, jumlahnya bisa cukup besar. Catatan keuangan membantu membuat kondisi tersebut lebih terlihat sehingga perencanaan anggaran menjadi lebih realistis.

Bedakan Kebutuhan dan Keinginan Secara Fleksibel

Mengatur keuangan bukan berarti harus menghilangkan seluruh pengeluaran untuk hiburan. Hidup tetap membutuhkan ruang untuk menikmati hasil kerja. Namun, membedakan kebutuhan dan keinginan dapat membantu menentukan mana yang perlu didahulukan. Kebutuhan biasanya berkaitan dengan kehidupan sehari-hari, seperti tempat tinggal, makanan, transportasi, pendidikan, kesehatan, dan tagihan. Sementara itu, keinginan lebih fleksibel dan dapat disesuaikan dengan kondisi keuangan. Cara pandang seperti ini membuat pengelolaan uang terasa lebih seimbang daripada sekadar membatasi pengeluaran secara ketat.

Anggaran Tidak Harus Terlalu Kaku

Setiap orang memiliki pola hidup yang berbeda. Karena itu, metode budgeting yang cocok untuk satu orang belum tentu sesuai bagi orang lain. Ada yang nyaman membagi anggaran ke beberapa pos secara rinci, sementara sebagian orang cukup menetapkan batas pengeluaran bulanan. Hal yang lebih penting adalah membuat anggaran yang bisa dijalankan secara konsisten. Jika rencana terlalu ketat, seseorang justru lebih mudah meninggalkannya ketika muncul kebutuhan mendadak. Anggaran yang realistis memberi ruang untuk menyesuaikan kondisi tanpa kehilangan arah keuangan.

Menabung Lebih Mudah Ketika Memiliki Tujuan

Menabung sering terasa sulit ketika uang hanya dikumpulkan tanpa tujuan yang jelas. Sebaliknya, tujuan finansial dapat memberi konteks terhadap kebiasaan menyisihkan penghasilan. Tujuan tersebut tidak harus selalu besar. Dana untuk liburan, membeli perangkat kerja, pendidikan, renovasi rumah, atau persiapan kebutuhan tahunan juga dapat menjadi target. Pisahkan tabungan dari rekening yang digunakan untuk transaksi sehari-hari jika cara tersebut membantu mengurangi godaan untuk menggunakannya. Dengan begitu, uang yang sudah dialokasikan memiliki fungsi yang lebih jelas.

Dana Darurat Memberi Ruang saat Situasi Berubah

Tidak semua pengeluaran dapat direncanakan sejak awal. Peralatan rumah bisa rusak, kendaraan mungkin membutuhkan perbaikan, atau muncul kebutuhan keluarga yang tidak terduga. Dana darurat berfungsi sebagai cadangan ketika kondisi semacam ini terjadi. Jumlah yang perlu disiapkan dapat berbeda karena setiap orang memiliki tanggungan, biaya hidup, dan kestabilan pendapatan yang berbeda. Daripada mengejar nominal tertentu secara terburu-buru, membangun dana cadangan secara bertahap sering terasa lebih masuk akal. Kebiasaan menyisihkan uang secara rutin juga dapat membantu menjaga stabilitas finansial dalam jangka panjang.

Waspadai Pengeluaran Kecil yang Terjadi Berulang

Pengeluaran besar biasanya mudah terlihat karena langsung memengaruhi saldo. Justru transaksi kecil yang berulang sering luput dari perhatian. Kopi, ongkos tambahan, biaya aplikasi, layanan berlangganan, atau pembelian impulsif mungkin tidak terasa berat pada saat transaksi berlangsung. Mengevaluasi pengeluaran tersebut bukan berarti semuanya harus dihentikan. Cukup lihat kembali apakah setiap biaya masih memberikan manfaat yang sebanding. Dari sini, seseorang dapat menemukan ruang penghematan tanpa harus mengubah gaya hidup secara drastis.

Baca Juga: Haircare untuk Rambut Berminyak agar Tetap Segar dan Sehat

Ada kalanya pengeluaran meningkat pada bulan tertentu. Kondisi tersebut tidak otomatis menunjukkan bahwa perencanaan keuangan gagal. Kebutuhan hidup memang dapat berubah. Karena itu, evaluasi berkala lebih berguna daripada memaksakan anggaran lama ketika situasinya sudah berbeda.

Kelola Utang dengan Melihat Kemampuan Keuangan

Utang dan cicilan membutuhkan perhatian karena pembayaran rutin akan mengurangi ruang dalam anggaran bulanan. Sebelum mengambil kewajiban baru, pertimbangkan kemampuan membayar serta pengaruhnya terhadap kebutuhan lain. Jika sudah memiliki beberapa cicilan, mencatat tanggal pembayaran, jumlah kewajiban, bunga, dan sisa utang dapat membantu melihat gambaran finansial dengan lebih jelas. Prioritas utamanya adalah menjaga pembayaran tetap terkendali tanpa mengorbankan kebutuhan pokok. Keputusan terkait utang sebaiknya mempertimbangkan kondisi pribadi, bukan sekadar mengikuti pola finansial orang lain.

Evaluasi Keuangan Tanpa Harus Menunggu Masalah

Kondisi finansial tidak bersifat tetap. Penghasilan dapat berubah, kebutuhan bertambah, dan prioritas hidup juga berkembang. Karena itu, anggaran yang terasa tepat hari ini mungkin perlu diperbarui beberapa bulan kemudian. Meluangkan waktu secara berkala untuk mengecek pemasukan, pengeluaran, tabungan, dan tujuan keuangan dapat membantu menjaga rencana tetap relevan. Dari evaluasi sederhana tersebut, seseorang bisa mengetahui kebiasaan mana yang sudah berjalan baik serta bagian mana yang perlu diperbaiki.

Mengatur keuangan pribadi pada akhirnya bukan soal membuat setiap pengeluaran menjadi sempurna. Kebiasaan memahami arus uang, menyusun prioritas, menyiapkan tabungan, dan mengevaluasi anggaran secara rutin dapat membuat keputusan finansial terasa lebih terarah. Rencana yang sederhana tetapi konsisten sering lebih mudah dipertahankan dibandingkan sistem yang terlihat ideal tetapi sulit diterapkan dalam kehidupan sehari-hari.

Hidup Tanpa Boros untuk Mengelola Keuangan dengan Lebih Bijak

Pernah merasa penghasilan sebenarnya cukup, tetapi menjelang akhir bulan uang seperti menghilang tanpa terasa? Situasi semacam ini cukup umum terjadi, terutama ketika pengeluaran kecil dilakukan berulang kali tanpa banyak dipikirkan. Hidup tanpa boros bukan berarti harus menekan semua keinginan atau menjalani keseharian dengan serba terbatas. Intinya justru terletak pada kemampuan memahami prioritas, mengatur pengeluaran, dan menggunakan uang secara lebih sadar.

Hidup Tanpa Boros Dimulai dari Memahami Pola Pengeluaran

Kebiasaan finansial sering terbentuk dari rutinitas sederhana. Membeli minuman saat bepergian, memesan makanan karena malas memasak, membayar beberapa layanan berlangganan, atau berbelanja karena sedang ada diskon mungkin terlihat sepele jika dilakukan sesekali. Namun, ketika berbagai pengeluaran tersebut muncul bersamaan dan terus berulang, jumlahnya bisa cukup terasa. Karena itu, pengelolaan keuangan pribadi tidak selalu harus dimulai dengan perubahan besar. Mengenali ke mana uang biasanya pergi sudah menjadi langkah penting untuk membangun pola hidup yang lebih terarah.

Membedakan Kebutuhan dan Keinginan Tidak Selalu Sederhana

Dalam kehidupan sehari-hari, batas antara kebutuhan dan keinginan kadang terasa tipis. Ponsel, misalnya, sudah menjadi kebutuhan bagi banyak orang untuk bekerja dan berkomunikasi. Namun, mengganti perangkat yang masih berfungsi hanya karena muncul model terbaru lebih dekat dengan keinginan. Hal serupa berlaku pada pakaian, makanan, kendaraan, hingga hiburan. Menentukan prioritas keuangan bukan berarti selalu memilih pilihan termurah. Yang lebih penting adalah memahami alasan di balik keputusan tersebut dan memastikan pengeluaran memang sebanding dengan manfaat yang diperoleh.

Belanja Impulsif Sering Berawal dari Hal Kecil

Kemudahan transaksi digital membuat proses belanja semakin singkat. Barang dapat ditemukan, dimasukkan ke keranjang, lalu dibayar hanya dalam beberapa menit. Diskon, gratis ongkir, promo terbatas, dan rekomendasi produk juga bisa mendorong pembelian spontan. Memberikan sedikit jeda sebelum melakukan transaksi dapat membantu membedakan barang yang benar-benar diperlukan dengan sesuatu yang hanya menarik pada saat itu. Kebiasaan sederhana ini membuat keputusan belanja lebih rasional tanpa harus menghilangkan kesenangan membeli sesuatu untuk diri sendiri.

Baca Juga: Sikap Profesional dalam Membangun Lingkungan Kerja yang Positif

Gaya Hidup Sederhana Bukan Berarti Mengorbankan Kenyamanan

Ada anggapan bahwa hidup hemat identik dengan mengurangi hampir seluruh kesenangan. Padahal, gaya hidup sederhana lebih dekat dengan penggunaan sumber daya secara proporsional. Seseorang tetap dapat menikmati kopi favorit, bepergian, menjalankan hobi, atau makan bersama teman selama pengeluarannya sudah dipertimbangkan. Dengan begitu, penghematan tidak terasa sebagai tekanan. Pola ini juga lebih realistis untuk dijalankan dalam jangka panjang dibandingkan perubahan ekstrem yang membuat seseorang cepat merasa jenuh.

Mengatur keuangan dengan bijak juga berkaitan dengan cara melihat nilai sebuah barang. Produk dengan harga murah belum tentu ekonomis jika cepat rusak dan harus sering diganti. Sebaliknya, barang yang sedikit lebih mahal bisa menjadi pilihan masuk akal ketika kualitasnya baik dan dapat digunakan dalam waktu lama. Karena itu, hidup hemat tidak selalu tentang mencari harga paling rendah, melainkan mempertimbangkan manfaat, kualitas, dan kebutuhan secara keseluruhan.

Anggaran Membantu Memberikan Batas yang Lebih Jelas

Membuat anggaran bulanan sering dianggap rumit, padahal bentuknya dapat dibuat sangat sederhana. Penghasilan dapat dibagi untuk kebutuhan rutin, tabungan, dana darurat, hiburan, serta pengeluaran fleksibel lainnya. Pembagian tersebut tidak harus sama pada setiap orang karena kondisi finansial dan tanggung jawab masing-masing berbeda. Fungsi anggaran lebih sebagai panduan agar keputusan sehari-hari memiliki batas yang jelas. Ketika kondisi berubah, rencana pengeluaran pun dapat disesuaikan tanpa harus terpaku pada aturan yang terlalu kaku.

Mencatat pengeluaran juga membantu melihat kebiasaan yang sebelumnya tidak begitu terlihat. Setelah beberapa waktu, biasanya mulai muncul pola tertentu. Ada orang yang ternyata lebih banyak menghabiskan uang untuk makanan, ada yang cukup besar pada transportasi, sementara lainnya memiliki terlalu banyak langganan digital. Dari pola tersebut, penyesuaian bisa dilakukan pada bagian yang memang terasa berlebihan, bukan dengan memangkas semua pengeluaran sekaligus.

Menabung Lebih Mudah Ketika Menjadi Bagian dari Rutinitas

Tabungan sering dianggap sebagai uang yang tersisa setelah seluruh kebutuhan dan keinginan terpenuhi. Cara seperti ini terkadang membuat jumlah yang disimpan tidak konsisten. Alternatifnya, menabung dapat diperlakukan sebagai bagian dari perencanaan sejak awal menerima penghasilan. Nominalnya tidak harus besar. Konsistensi lebih penting karena perlahan membentuk kebiasaan finansial yang sehat sekaligus memberikan ruang ketika muncul kebutuhan tidak terduga.

Dana darurat memiliki peran serupa. Kehidupan tidak selalu berjalan sesuai rencana, sehingga pengeluaran mendadak dapat muncul kapan saja. Memiliki cadangan keuangan dapat mengurangi kebutuhan mengambil keputusan terburu-buru ketika menghadapi kondisi tersebut. Proses membangunnya memang membutuhkan waktu, tetapi dapat dilakukan bertahap sesuai kemampuan.

Kebiasaan Finansial yang Sehat Tumbuh Secara Bertahap

Mengelola uang sebenarnya bukan perlombaan untuk menjadi orang yang paling hemat. Kondisi ekonomi, kebutuhan keluarga, pekerjaan, dan prioritas hidup setiap orang berbeda. Karena itu, strategi yang efektif bagi seseorang belum tentu cocok diterapkan secara persis oleh orang lain. Yang lebih penting adalah membangun kesadaran terhadap pengeluaran dan mengevaluasi kebiasaan secara berkala.

Pada akhirnya, hidup tanpa boros bukan tentang berhenti menikmati hasil kerja sendiri. Pola hidup ini lebih berkaitan dengan kemampuan menentukan mana yang memang bernilai dan mana yang sebenarnya dapat dilewatkan. Ketika keputusan keuangan dibuat dengan lebih sadar, keseimbangan antara kebutuhan hari ini dan rencana masa depan pun menjadi lebih mudah dijaga.